Audit IA de couverture : mesurez votre protection réelle
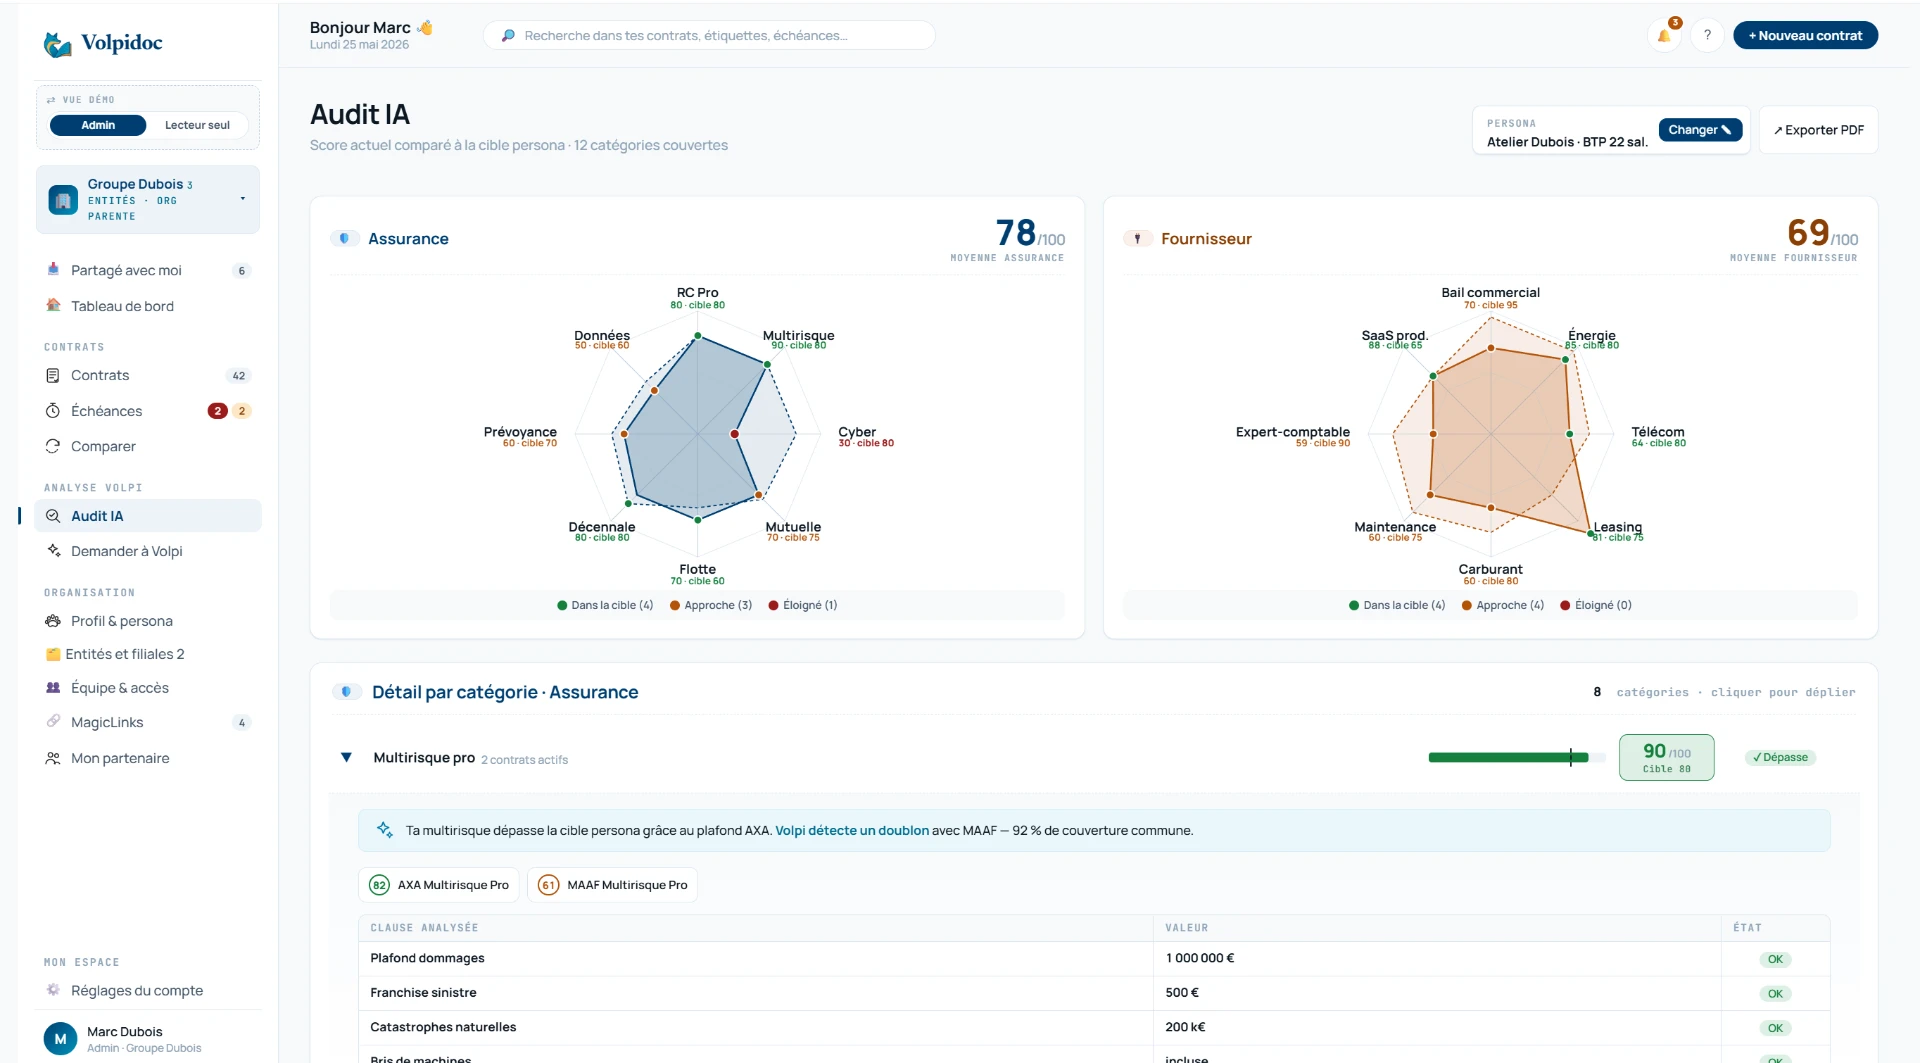
L'audit IA de couverture Volpidoc compare l'ensemble de vos contrats importés au profil de risque que vous paramétrez pour votre entreprise. Il produit un double radar Assurance / Fournisseurs, le détail des écarts clause par clause et la liste des doublons détectés.
Êtes-vous vraiment bien couvert — ou payez-vous pour des garanties inutiles ? L'agent IA Volpi construit votre persona entreprise en 9 étapes, l'enrichit automatiquement via votre SIREN (raison sociale, code NAF, effectif), puis compare vos contrats réels à vos cibles de couverture ajustables. Résultat : un double radar Assurance 🛡️ / Fournisseurs 🔌, le détail des écarts clause par clause, la détection des doublons et un rapport exportable en PDF.
Persona de risque en 9 étapes
Un questionnaire guidé définit votre profil de risque : activité, effectif, enjeux, tolérance. La base de votre cible de couverture.
Enrichissement SIREN automatique
Volpidoc récupère automatiquement vos données SIRENE : raison sociale, code NAF, effectif. Votre persona se pré-remplit tout seul.
Cibles de couverture ajustables
Affinez chaque cible de couverture selon vos priorités : garanties essentielles, niveaux attendus, tolérance aux franchises.
Double radar Assurance vs Fournisseur
Deux radars côte à côte comparent votre couverture réelle à votre cible : univers Assurance 🛡️ d'un côté, Fournisseurs 🔌 de l'autre.
Doublons & écarts clause par clause
Volpi détecte les contrats qui se recouvrent et détaille chaque écart clause par clause : ce qui manque, ce qui dépasse, ce qui fait double emploi.
Export PDF de l'audit
Exportez votre audit complet en PDF : radars, écarts, doublons et recommandations. Idéal pour un comité de direction ou un courtier.
Questions fréquentes
Qu'est-ce que l'audit IA de couverture ?
L'audit IA compare l'ensemble de vos contrats à votre persona entreprise — votre profil de risque cible. Il produit un double radar Assurance / Fournisseurs qui montre, domaine par domaine, si vous êtes sous-couvert, correctement couvert ou sur-couvert, avec le détail clause par clause.
Comment le persona est-il calculé ?
Via un questionnaire de profil de risque en 9 étapes, enrichi automatiquement grâce à votre SIREN : Volpidoc récupère votre raison sociale, votre code NAF et votre effectif depuis la base SIRENE. Vous pouvez ensuite ajuster chaque cible de couverture.
Que signifie le double radar ?
Volpidoc analyse vos contrats selon deux univers : Assurance (RC Pro, multirisque, mutuelle, flotte…) et Fournisseurs (télécom, énergie, SaaS, leasing…). Chaque univers a son propre radar comparé à votre cible, avec un score global par univers.
L'audit détecte-t-il les doublons ?
Oui. Volpi repère automatiquement les contrats qui se recouvrent (deux garanties sur le même risque, abonnements redondants) et vous montre la comparaison clause par clause pour décider quoi consolider.
Peut-on exporter le rapport d'audit ?
Oui, l'audit complet est exportable en PDF : radars, écarts détectés, doublons et recommandations. Vous pouvez le partager avec votre direction, votre expert-comptable ou votre courtier.
Pourquoi mesurer sa couverture réelle ?
La plupart des dirigeants découvrent leur niveau de couverture réel au moment du sinistre — c'est-à-dire trop tard. Une garantie qu'on croyait acquise est exclue au motif d'une franchise, une RC Pro est payée deux fois sur deux polices différentes, un contrat fournisseur critique arrive à échéance sans qu'aucune alternative n'ait été négociée. Ces situations ne relèvent pas de la malchance : elles relèvent d'un manque de visibilité.
L'audit IA de Volpidoc inverse la logique : au lieu de lire vos contrats un par un, vous définissez d'abord ce dont votre entreprise a réellement besoin (votre persona), puis vous laissez l'agent Volpi confronter chaque contrat à cette cible.
 Aperçu — données de démonstration
Comment lire le double radar
Chaque radar compare deux courbes : votre cible (issue du persona, ajustable) et votre couverture réelle (issue de l'analyse de vos contrats). Là où la courbe réelle passe sous la cible, vous êtes sous-couvert : un risque n'est pas (ou mal) couvert. Là où elle dépasse, vous payez peut-être pour une garantie sans utilité réelle à votre niveau d'activité.
Ce que l'audit révèle concrètement
- Sous-couverture — des domaines critiques (cyber, perte d'exploitation, homme-clé) absents de votre portefeuille alors que votre profil de risque les exige.
- Sur-couverture — des garanties dimensionnées pour une entreprise dix fois plus grande, ou des options jamais utilisées mais facturées chaque année.
- Doublons — deux contrats qui couvrent le même risque, détectés automatiquement et comparés clause par clause pour décider lequel garder.
Voir aussi : détection de doublons, Demander à Volpi, comparateur de contrats.